Was ist ein ETF und warum redet gerade jeder darüber?
 Felipe Melo Reyes · Expat-Beratung & Investment ·Veröffentlicht am 09. Oktober 2026 ·Zuletzt geprüft am 10. Oktober 2026 ·9 Min Lesezeit
Zuerst hörst du es beim Abendessen mit Freunden. Dann taucht es in der WhatsApp-Gruppe der Arbeit auf. Jemand sagt “ich habe alles in ETFs”, und die anderen nicken. Du nickst auch, obwohl dir nicht ganz klar ist, worum es geht.
Das geht fast allen so.
Hier steht ohne Umwege, was ETFs sind, woher sie kommen, wie du mit ihnen Geld verdienst und wann es sich lohnt, zweimal nachzudenken.
Kurz gesagt:
- Ein ETF ist ein Korb mit vielen Anlagen darin. Du kaufst einen Anteil am Korb und bist damit in allem investiert, was drin liegt.
- Er kostet wenig, aber er kostet etwas, und sein Wert schwankt. Am besten funktioniert er, wenn du ihm Zeit gibst.
- Es gibt Tausende davon. Welcher zu dir passt, hängt von deinen Zielen ab, von deinem Zeitraum und von der Steuer in deinem Land.
Was ist ein ETF?
ETF kommt aus dem Englischen und steht für Exchange Traded Fund, auf Deutsch “börsengehandelter Fonds”.
Stell dir einen fertig gepackten Obstkorb vor. Jede Frucht einzeln zu kaufen würde Zeit und Geld kosten. Mit dem Korb nimmst du von allem ein wenig mit, in einem einzigen Einkauf. Ein ETF macht dasselbe mit Aktien von Unternehmen oder mit Anleihen.
Was im Korb liegt, bestimmt eine öffentliche Liste, der Index. Der S&P 500 zum Beispiel ist die Liste der 500 größten Unternehmen der USA. Ein ETF auf den S&P 500 kauft diese 500 Unternehmen und folgt ihren Ergebnissen eng. Mit einem einzigen Kauf gehört dir ein kleiner Teil von Apple, von Coca-Cola und von 498 weiteren Unternehmen.
Eine Idee, die älter ist als ihr Ruf
ETFs wirken wie eine Neuheit, dabei sind sie seit Langem am Markt.
Der erste entstand 1990 in Kanada und folgte den 35 wichtigsten Aktien der Börse von Toronto. Drei Jahre später kam in den USA der SPY dazu, der den S&P 500 abbildet. Er ist der älteste ETF, der noch läuft, und heute einer der größten der Welt.
Danach vergingen Jahre, in denen kaum jemand hinsah. Ende der Neunziger begannen Anleger, ihnen Aufmerksamkeit zu schenken, und die großen Fondsgesellschaften folgten diesem Schwung.
Seitdem wachsen sie ohne Unterbrechung, und das Geld bewegt sich in eine klare Richtung.
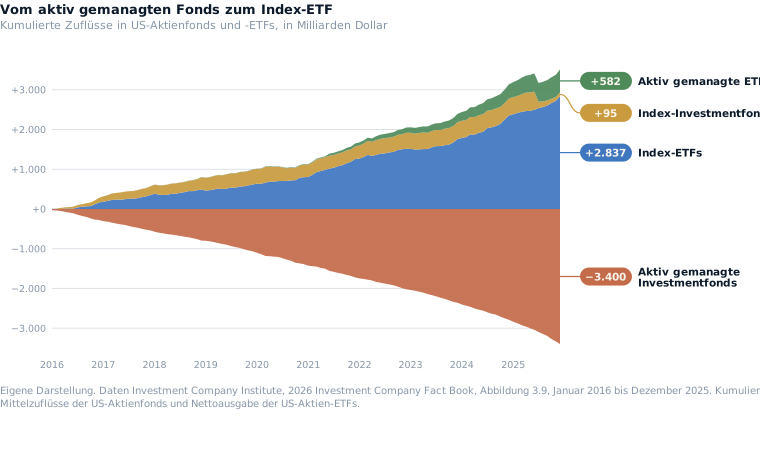
Auf der einen Seite stehen aktiv gemanagte Investmentfonds: Ein Team von Fachleuten wählt aus, worin investiert wird, und verlangt für diese Arbeit eine Gebühr. Auf der anderen Seite die Index-ETFs: Sie folgen einer Liste, ohne dass jemand auswählt, und verlangen weniger.
Zwischen 2016 und 2025 flossen aus aktiv gemanagten US-Aktienfonds rund 3,4 Billionen Dollar ab. In Aktien-ETFs floss fast dieselbe Summe hinein, der größte Teil davon in Index-ETFs.
Wie funktioniert ein ETF?
Die meisten sind Index-ETFs. Sie versuchen, dir die Wertentwicklung ihres Index zu liefern, abzüglich einer kleinen Gebühr für diese Arbeit.
Ihr Reiz liegt darin, dass sie an der Börse notieren und den ganzen Tag über einen Live-Preis haben, so wie eine Aktie. Du weißt in dem Moment, in dem du die Order gibst, zu welchem Kurs du kaufst. Ein klassischer Investmentfonds hat dagegen einen einzigen Preis pro Tag: Du gibst die Order, ohne ihn zu kennen, berechnet wird er nach Börsenschluss.
Mit dem Kauf bist du sofort in allem investiert, was im Korb liegt. Hättest du damals jenen ersten kanadischen ETF gekauft, wärst du von diesem Augenblick an Miteigentümer der 35 wichtigsten Aktien der Börse von Toronto gewesen.
Woher kommen die Anteile?
Dahinter steckt ein etwas aufwendigerer Mechanismus. Kommt neues Geld in einen ETF, kauft eine zugelassene Stelle die Aktien der Liste und liefert sie an den Fonds. Im Gegenzug schafft der Fonds neue Anteile. Fließt Geld ab, läuft der Weg rückwärts: Anteile werden eingezogen, Aktien verkauft.
Für dich ändert das im Alltag nichts. Wissen solltest du es aus einem Grund: Dieses Hin und Her hält den Preis des ETF nah am tatsächlichen Wert seines Korbs.
Ein Hinweis für alle, die aus Europa heraus investieren: Die ETFs, die du hier findest, sind meist in Irland oder Luxemburg aufgelegt. Sie folgen denselben Listen wie die amerikanischen, etwa dem S&P 500, es sind aber eigenständige Fonds.
Zwei Wege, den Korb zu füllen
- Physisch: Der Fonds kauft die Aktien der Liste. Das ist die häufigste Variante und die am leichtesten nachvollziehbare.
- Synthetisch: Der Fonds schließt einen Vertrag mit einer Bank, die ihm das Ergebnis der Liste auszahlt. Das funktioniert, hängt aber daran, dass diese Bank ihren Teil erfüllt.
Aktien oder Anleihen
- Ein Aktien-ETF hat mehr Potenzial zu wachsen und zugleich stärkere Ausschläge nach oben und unten. Dieses Schwanken heißt im Fachjargon Volatilität.
- Ein Anleihen-ETF leiht Staaten oder Unternehmen Geld, das sie mit Zinsen zurückzahlen. Er bewegt sich weniger, kann aber ebenfalls fallen, vor allem wenn die Zinsen steigen.
Viele Menschen kombinieren beides. Welches Verhältnis zu dir passt, hängt von dir ab, und es gehört zu den ersten Fragen in einem Beratungsgespräch.
Was ist mit Dividenden?
Die Unternehmen im Korb schütten einen Teil ihrer Gewinne aus. Mit diesem Geld macht der ETF eines von beidem:
- Er gibt es dir weiter, in festen Abständen. Das sind die ausschüttenden ETFs.
- Er legt es für dich wieder an, innerhalb des Fonds. Das sind die thesaurierenden ETFs.
Welcher davon passt, hängt von deinem Anlegerprofil und deinen Zielen ab.
Wie verdienst du mit einem ETF Geld?
Du verdienst auf zwei Wegen:
- Der Wert des Korbs steigt, wenn es den Unternehmen gut geht.
- Du bekommst die Dividenden, auf dein Konto oder im Fonds wieder angelegt.
Was du erwarten kannst
Niemand kennt die Zukunft, und wer dir eine Zahl verspricht, führt dich hinters Licht. Die Vergangenheit gibt aber einen Anhaltspunkt. Die folgende Tabelle zeigt, was aus 1.000 Dollar beziehungsweise 1.000 Euro in 22 Jahren geworden ist, von Ende 2003 bis Ende 2025.
| Angelegt in | Pro Jahr | Aus 1.000 wurden | Gesamt |
|---|---|---|---|
| SPY, der ETF auf den S&P 500 | rund 10,6 % | rund 9.200 Dollar | +821 % |
| AGG, ein US-Anleihen-ETF | rund 3,1 % | rund 2.000 Dollar | +97 % |
| Festgeld in Deutschland | +38 % | ||
| Spareinlagen in Deutschland | +25 % | ||
| Inflation in Deutschland | +60 % |
Dieser Durchschnitt verdeckt einen Weg mit tiefen Löchern. Zwischen Ende 2003 und Ende 2025 liegen die Subprime-Krise, der Einbruch im Frühjahr 2020 und das Jahr 2022.
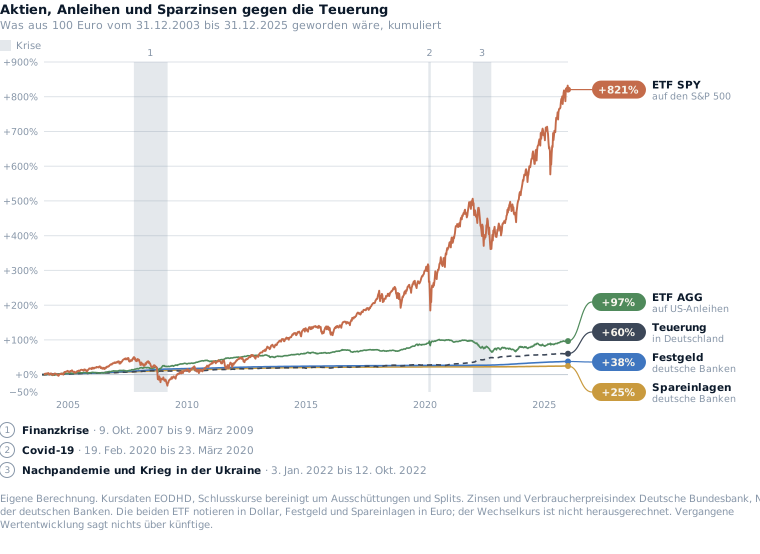
Achte auf die letzte Zeile. Die Preise in Deutschland stiegen in diesen 22 Jahren um rund 60 %. Festgeld und Sparbuch wuchsen langsamer als das. Wer sein Geld dort liegen hatte, endete mit mehr Euro, aber diese Euro kaufen weniger als vorher.
Das macht sie nicht schlecht. Für den Notgroschen und für Geld, das du bald brauchst, sind sie der richtige Ort. Das Problem beginnt, wenn sie für langfristige Ziele herhalten müssen.
Wer während des Einbruchs investiert blieb, holte das Verlorene in den Jahren danach wieder auf. Deshalb ist Zeit dein bester Verbündeter. Für einen Aktien-ETF denke in 7 Jahren oder mehr.
Warum du nicht alles in einen Korb legst
Ein globaler ETF verteilt dein Geld auf mehr als 1.000 Unternehmen in vielen Ländern. Läuft es bei einem schlecht, gleichen die anderen das aus. Das nennt sich Diversifikation.
ETFs auf ein einzelnes Land oder eine einzelne Branche, etwa künstliche Intelligenz, bündeln die Anlage auf wenige Titel. Sie können stark steigen und genauso stark fallen. Sinnvoll sind sie, wenn sie ein kleiner Teil deiner Anlage bleiben.
Die folgende Tabelle zeigt, nach welchen Merkmalen du einen ETF auswählen kannst.
| Du kannst wählen nach | Zum Beispiel |
|---|---|
| Anlageart | Aktien, Anleihen oder andere Anlageklassen |
| Region | USA, Europa, Lateinamerika, Asien, die ganze Welt |
| Branche | Technologie, Gesundheit, Konsum |
| Risikograd | Geringer bei globalen, höher bei thematischen |
Warum ETFs gerade überall auftauchen
Wenn es sie seit über 30 Jahren gibt, warum begegnen sie dir dann ausgerechnet jetzt an jeder Ecke? Dafür gibt es vier Gründe.
- Sie kosten wenig. Ein gewöhnlicher Index-ETF verlangt zwischen 0,03 % und 0,30 % im Jahr. Spezialisiertere kommen auf 1 % oder etwas mehr, das ist aber nicht der Normalfall. Viele aktiv gemanagte Fonds verlangen über 1 %. Auf 20 Jahre zieht dieser Unterschied einen erheblichen Betrag aus deinem Vermögen oder deiner Rente.
- Aktives Management hat es schwer, sie zu schlagen. Die SPIVA-Berichte von S&P Dow Jones Indices zeigen, dass über 15 Jahre fast neun von zehn aktiv gemanagten US-Aktienfonds nach Gebühren schlechter abschnitten als ihr Index.
- Sie sind leicht zu benutzen. Du fängst mit kleinen Beträgen an, streust vom ersten Tag an und weißt, was du hast, weil die Liste der Anlagen öffentlich ist. Der Fonds aktualisiert sich von selbst, sobald sich die Liste ändert.
- Die Steuer kann für dich arbeiten. Sie hängt von deinem Land ab und vom Land, in dem der ETF aufgelegt ist. Deutschland behandelt diese Anlageform steuerlich günstig. Eine gute Wahl spart dir hier über Jahre Geld.
Was kostet das?
In ETFs zu investieren ist günstig, aber es hat seinen Preis. Den solltest du kennen, bevor du anfängst:
- Die jährlichen Fondskosten. Du findest sie unter dem Kürzel TER. Dir flattert keine Rechnung ins Haus: Der Fonds zieht sie täglich in kleinen Scheiben vom Wert deiner Anlage ab. Die Wertentwicklung, die du siehst, ist deshalb bereits um diese Kosten bereinigt.
- Die Gebühr deiner Bank oder deines Brokers, die je nach Haus unterschiedlich ausfällt.
- Der Währungstausch, falls der ETF in einer anderen Währung läuft als deiner.
Welche Risiken gibt es?
- Der Wert fällt zeitweise. Ein Aktien-ETF kann in einer Krise 30 % oder sogar 50 % verlieren, so wie 2008. Das gehört zum Weg dazu und ist zugleich eine Gelegenheit, weiter zu investieren.
- Die Konzentration. Je weniger Unternehmen oder Länder enthalten sind, desto härter trifft dich ein Einbruch.
- Der Wechselkurs. Dein ETF kann in Dollar steigen und in deiner Währung fallen. Das heißt Wechselkursrisiko, oft auch FX-Risiko genannt, von foreign exchange.
- Die Nerven. Aus Angst mitten im Einbruch zu verkaufen ist der teuerste Fehler, weil er aus einem vorübergehenden Rückgang einen echten Verlust macht. Deine Anlage zu verstehen ist deshalb entscheidend.
Dieses letzte Risiko liegt bei dir und lässt sich am leichtesten verkleinern. Ein klarer Plan, aufgestellt vor dem Sturm, hilft dir, ruhig zu bleiben.
Warum die USA so schwer wiegen
In den meisten Indizes nehmen die größten Unternehmen am meisten Platz im Korb ein. Die Größe misst sich über eine Multiplikation: Börsenwert gleich Anzahl der Aktien mal Kurs je Aktie.
Viele der größten Unternehmen der Welt sind amerikanisch, und deshalb belegen sie in globalen ETFs so viel Raum.
Lohnen sie sich immer?
ETFs haben viel für sich. Aus Tausenden auszuwählen macht allerdings Arbeit.
Zwei ETFs auf dieselbe Liste von Unternehmen können sich in Kosten, Größe und Steuer unterscheiden. Dazu kommen die eigentlichen Fragen: wie viel Risiko, über welchen Zeitraum, mit welchem Betrag und wann umgeschichtet wird. Das alles zu vergleichen dauert, wenn du gerade erst anfängst.
Sie sind auch nicht die einzige Möglichkeit. Ein aktiv gemanagter Fonds kann dir nützen, wenn du einen enger gefassten Markt suchst. Wenn du einen in Betracht ziehst, vergleiche seine Wertentwicklung nach Gebühren mit der eines ähnlichen Index-ETF.
Häufige Fragen
Was ist der Unterschied zwischen einem ETF und einem Investmentfonds?
Ein ETF notiert an der Börse und hat den ganzen Tag über einen Preis, ein klassischer Investmentfonds wird einmal täglich nach Börsenschluss abgerechnet. Die meisten ETFs folgen außerdem einer öffentlichen Liste, während bei einem aktiv gemanagten Fonds ein Team auswählt und dafür eine höhere Gebühr verlangt.
Wie viel Geld brauche ich für den Anfang?
Für den Einstieg reichen kleine Beträge, weil du einen Anteil am Korb kaufst und nicht jedes Unternehmen einzeln. Wichtiger als die Höhe des ersten Betrags ist, dass du regelmäßig anlegst und das Geld über Jahre liegen lassen kannst.
Wie lange sollte ich einen Aktien-ETF halten?
Denke in 7 Jahren oder mehr. In diesem Zeitraum hatten historische Einbrüche Gelegenheit, sich wieder aufzuholen. Geld, das du vorher brauchst, gehört nicht in einen Aktien-ETF.
Ausschüttend oder thesaurierend, was ist besser?
Das hängt davon ab, ob du laufende Auszahlungen möchtest oder Vermögen aufbauen willst. Ein thesaurierender ETF legt die Dividenden ohne dein Zutun wieder an, ein ausschüttender zahlt sie dir aus. Steuerlich behandelt Deutschland beide Varianten, die Wahl sollte zu deinem Ziel passen.
Kann ein ETF pleitegehen?
Das Fondsvermögen ist Sondervermögen und gehört nicht der Fondsgesellschaft. Geht die Gesellschaft unter, bleibt dein Anteil am Korb bestehen. Das Kursrisiko der enthaltenen Unternehmen trägst du natürlich weiterhin.
Dein nächster Schritt
Das Wesentliche kennst du jetzt. Offen bleibt, wie viel du anlegst, in welche ETFs, in welcher Mischung und wie du das steuerlich klug aufstellst.
In einem Gespräch sehen wir uns deine Ziele an, dein Anlegerprofil und dein Budget und bauen daraus einen Plan, der zu deiner Lage passt. Den Anfang macht ein Depotcheck.
Dieser Artikel dient der Information und ist keine Anlageempfehlung. Der Wert von Anlagen kann steigen und fallen, und vergangene Ergebnisse garantieren keine künftigen.
Quellen
- Mittelflüsse in US-Fonds und ETFs, Januar 2016 bis Dezember 2025 · Investment Company Institute, Fact Book
- Anteil aktiv gemanagter Fonds, die ihren Index über 15 Jahre nach Gebühren nicht erreichen · S&P Dow Jones Indices, SPIVA
- Verzinsung von Festgeld und Spareinlagen in Deutschland · Deutsche Bundesbank, Zinsstatistik
- Preisentwicklung in Deutschland · Statistisches Bundesamt, Verbraucherpreisindex
- Wertentwicklung SPY und AGG, 31.12.2003 bis 31.12.2025, in Dollar · State Street, BlackRock iShares
Wenn du deine eigene Situation in Ruhe besprechen willst: wir melden uns bei dir.