Altersvorsorgedepot-Rechner: Wie viel legt der Staat bei dir drauf?
Ab 2027 fördert der Staat das neue Altersvorsorgedepot mit bis zu 540 Euro Grundzulage im Jahr, plus Kinderzulage, Berufseinsteigerbonus und Steuererstattung. Rechne hier aus, was bei deiner Sparrate zusammenkommt, was daraus bis zur Rente wird und wie das gegen ein normales ETF-Depot und deine heutige Riester-Förderung aussieht. Ohne Anmeldung.
Kurz gesagt: Das Altersvorsorgedepot ist das staatlich geförderte Depot, das ab dem 1. Januar 2027 die Riester-Rente ablöst. Die Förderung: 50 Cent Zulage pro eingezahltem Euro auf die ersten 360 Euro im Jahr, 25 Cent bis 1.800 Euro, maximal 540 Euro Grundzulage. Dazu bis zu 300 Euro Kinderzulage je Kind und einmalig 200 Euro Berufseinsteigerbonus für alle, die vor 25 starten. Wer einen höheren Steuersatz hat, bekommt über die Günstigerprüfung zusätzlich eine Steuererstattung. Mindestens 120 Euro Eigenbeitrag im Jahr, sonst gibt es keine Zulage.
Wer erst 2028 einsteigt, hat mit 67 rund 16.796 € weniger.
Du zahlst 1.200 € im Jahr ein. Der Staat legt im ersten Jahr 590 € Zulagen drauf (inklusive 200 € Berufseinsteigerbonus), dazu kommen 80 € Steuererstattung. Bis 67 wächst dein Vermögen im Modell auf 291.817 €, insgesamt fließen 20.868 € Förderung hinein. Verteilt bis 85 bleiben rund 1.431 € netto im Monat, nach 20 % Steuer auf den geförderten Teil.
Zusätzlich bekommst du zu Rentenbeginn eine Einmalzahlung von 0 € nach Steuern (normales Depot: 0 €). Die Monatsrenten sind bereits um diese Entnahme gekürzt.
Du willst das Geld nicht verrenten, sondern ins eigene Zuhause stecken? Gefördertes Kapital darf komplett in eine selbst genutzte Wohnung fließen. Dafür gibt es später das Wohnförderkonto. Mit deinen Angaben weiterrechnen →
iKinderzulage
Gib das heutige Alter jedes Kindes mit Kindergeldanspruch an. Pro Kind gibt es bis zu 300 € im Jahr, höchstens so viel, wie du selbst einzahlst, und nur bis zum 25. Geburtstag. Ab 18 gibt es Kindergeld nur unter Bedingungen, etwa in Ausbildung oder Studium, sonst endet auch die Zulage früher.
Annahmen anpassen
Steuersatz im Alter inklusive gesetzlicher Rente ansetzen, meist liegt er unter dem heutigen. Rendite und Kosten sind Modellannahmen und können in der Wirklichkeit abweichen.
So entwickelt sich dein Depot Beträge nominal, ohne Inflation
Altersvorsorgedepot oder normales Depot?
Gleicher Eigenbeitrag, gleicher Übertrag, gleiche Rendite und Einmalentnahme. Das normale Depot bekommt keine Förderung, zahlt auf Gewinne aber nur Abgeltungsteuer (inklusive Soli) mit 30 % Teilfreistellung und 1.000 € Sparerpauschbetrag.
Was keine Zahl zeigt: Das normale Depot kannst du jederzeit auflösen, das geförderte ist bis zur Rente gebunden. Wer vorher rangeht, verliert die Förderung.
Was dich Warten kostet
Gleiche Sparrate, gleicher Rentenbeginn, nur der Einstieg kommt später. Beträge nominal, ohne Inflation.
| Einstieg | Depot mit 67 | Netto / Monat | Förderung gesamt |
|---|---|---|---|
| 2028 1 Jahr später | −16.796 € | −82 € | −470 € |
| 2030 3 Jahre später, ohne Bonus | −49.509 € | −243 € | −1.609 € |
| 2032 5 Jahre später, ohne Bonus | −77.198 € | −379 € | −2.549 € |
Deine Förderung pro Jahr
670 €Auf deinen geförderten Eigenbeitrag von 1.200 € kommen 590 € Zulagen direkt ins Depot und 80 € Steuererstattung (Grenzsteuersatz ca. 29,8 %). Das sind 56 % deiner Einzahlung.
iRechenweg mit deinen Zahlen
Zulagen
Grundzulage: 50 % auf 360 € = 180 €, plus 25 % auf die nächsten 840 € = 210 €. Zusammen 390 €.
Berufseinsteigerbonus: einmalig 200 € im ersten Jahr.
Alle Zulagen fließen direkt in dein Depot: 590 € im ersten Jahr.
Steuererstattung
1. Absetzbar: 1.200 € Beitrag + 390 € Zulage = 1.590 €. Der Bonus zählt hier nicht mit.
2. Steuerersparnis: Bei ca. 34.689 € zu versteuerndem Einkommen sinkt deine Einkommensteuer laut Grundtabelle 2026 um 470 €.
3. Zulage wird angerechnet: 470 € − 390 € = 80 € Erstattung mit dem Steuerbescheid.
Unterm Strich bekommst du damit den vollen Steuervorteil auf Beitrag und Zulage: 390 € ins Depot, 80 € aufs Konto. Neu ab 2027: Die Zulage zählt zusätzlich zu den 1.800 €, früher waren Beitrag und Zulage zusammen bei 2.100 € gedeckelt.
Dein Aufwand
100 € Beitrag im Monat − 80 € Erstattung ÷ 12 = 93 € im Monat.
Die Zulage ziehen wir hier nicht ab: Sie fließt ins Depot und steht dir erst im Alter zur Verfügung.
Und im Vergleich zu Riester?
Zulagen pro Jahr, ohne Einmal-Bonus und ohne Steuererstattung
Riester gibt 175 € Grundzulage, voll aber nur, wenn du 4 % deines Vorjahres-Bruttos (höchstens 2.100 €) abzüglich der Zulagen selbst einzahlst: bei dir 1.625 € im Jahr. Deine 1.200 € decken davon 74 %, die Zulage schrumpft im gleichen Verhältnis. Das neue Depot liegt vorn. Ob sich der Wechsel eines bestehenden Vertrags lohnt, hängt an Kosten, Garantien und Steuer.
Riester-Wechsel-Check
Du hast schon einen Riester-Vertrag? Trag oben bei „Übertrag aus Riester“ den aktuellen Vertragswert aus deiner jährlichen Standmitteilung ein. Dann vergleicht der Rechner, ob du ihn weiterbesparst, ruhen lässt oder ins Altersvorsorgedepot überträgst.
Schließt du ab 2027 einen neuen Vertrag ab, gilt für alle deine Verträge das neue Förderrecht (§ 52 Abs. 50a EStG). Stornokosten, Garantiezins und Überschussbeteiligung stehen in deinem Vertrag, die kennt kein Rechner. Mehr dazu: Riester ins Altersvorsorgedepot wechseln.
Die 200 € Bonus mitnehmen
Der Berufseinsteigerbonus hängt an deinem Alter zu Beginn des Beitragsjahres. Wir klären mit dir vor dem Produktstart, welcher Anbieter zu dir passt, damit du im ersten Beitragsjahr dabei bist.
Start 2027 vorbereiten →Deine Rechnung kannst du im Formular gleich mitschicken, dann starten wir im Gespräch mit deinen Zahlen.
So rechnet der Rechner
- Grundzulage: 50 Cent je Euro bis 360 €, 25 Cent je Euro bis 1.800 € (höchstens 540 € im Jahr), Mindesteigenbeitrag 120 € (§§ 84, 86 EStG n. F.).
- Kinderzulage: 100 % der Beiträge, höchstens 300 € je Kind und Jahr, solange das Kind unter 25 ist (§ 85 EStG n. F.). Das Jahr des 25. Geburtstags rechnet das Modell vorsichtshalber nicht mehr mit. Berufseinsteigerbonus 200 € einmalig bei Start vor 25.
- Steuererstattung (Günstigerprüfung, § 10a EStG n. F.): Beiträge bis 1.800 € plus Zulage mindern das zu versteuernde Einkommen. Ist die Einkommensteuer-Ersparnis höher als die Zulage, wird die Differenz erstattet. Verglichen wird im Modell nur die Einkommensteuer, ohne Solidaritätszuschlag und Kirchensteuer, der Berufseinsteigerbonus bleibt außen vor.
- Steuersatz „Aus Grundtabelle": Einkommensteuer-Grundtarif 2026 (§ 32a EStG), ledig. Das zu versteuernde Einkommen wird genähert: Brutto minus 1.230 € Werbungskostenpauschale, 36 € Sonderausgabenpauschale und die abziehbaren Beiträge zur Renten-, Kranken- (ohne Krankengeldanteil) und Pflegeversicherung nach den Rechengrößen 2026, mit Kinderlosenzuschlag, wenn du keine Kinder einträgst. Den Tarif für 2027 hat der Gesetzgeber noch nicht angepasst.
- Frei angelegt: Die Steuererstattung und Beiträge über 1.800 € im Jahr fließen nicht ins geförderte Depot. Das Modell legt sie daneben in einem normalen ETF-Depot an, deshalb tauchen sie im Diagramm als eigene Farbe auf.
- Hochrechnung: jährliche Schritte, Einzahlung am Jahresende, Rendite minus Kosten, Start mit dem Produktstart 2027. Maßgeblich für den Bonus ist dein Alter am 1. Januar 2027, genähert mit deinem heutigen Alter. Auszahlung frühestens ab 65 als gleichbleibende Jahresrate bis zum gewählten Endalter.
- Besteuerung im Alter: geförderte Auszahlungen voll mit dem Steuersatz im Alter (§ 22 Nr. 5 EStG). Das frei angelegte Geld und das Vergleichsdepot mit Abgeltungsteuer 26,375 % auf den Gewinnanteil, 30 % Teilfreistellung, 1.000 € Sparerpauschbetrag.
- Vergleich: Das normale Depot bekommt dieselbe Sparrate, denselben Übertrag und dieselbe Einmalentnahme, nur ohne Förderung. Der Effektive Aufwand zieht nur die Steuererstattung ab, weil die Zulage ins Depot fließt.
- Heutige Kaufkraft: Mit dem Schalter werden Vermögen, Renten, Diagramm, Warten-Kosten und Wechsel-Check mit der eingestellten Inflation auf heutige Euro abgezinst. Förderung und Aufwand im 1. und 2. Jahr sowie der Riester-Zulagenvergleich bleiben nominal.
- Kosten des Wartens: dieselbe Rechnung mit einem Einstieg 1, 3 oder 5 Jahre nach dem Produktstart, bei unverändertem Rentenbeginn. Ein Riester-Übertrag wächst in den Wartejahren mit der Wertentwicklung des Altvertrags weiter.
- Nicht enthalten: Inflation (außer mit dem Kaufkraft-Schalter), Vorabpauschale, Kranken- und Pflegeversicherung auf Auszahlungen, Kirchensteuer, Zusammenveranlagung. Nominale Werte, konstante Renditen.
Wann lohnt es sich besonders?
Das Altersvorsorgedepot spielt seine Stärke aus, wenn du lange Zeit bis zur Rente hast, Kinder mit Anspruch auf Zulage, einen hohen Steuersatz heute und einen niedrigeren im Alter. Wer kurz vor der Rente steht, wenig Steuern zahlt und keine Kinder hat, sieht einen kleineren Vorsprung vor dem normalen Depot.
Vereinfachte Modellrechnung nach den Eckwerten des Altersvorsorgereformgesetzes und des Bundesfinanzministeriums (Stand September 2026). Beim Riester-Wert rechnen wir mit dem Mindesteigenbeitrag von 4 Prozent des Vorjahres-Bruttos (höchstens 2.100 Euro) abzüglich der Zulagen; liegt deine Sparrate darunter, fällt die Riester-Zulage anteilig kleiner aus. Die Steuererstattung ist eine Näherung für Angestellte ohne weitere Einkünfte. Keine Steuer- oder Anlageberatung, frühere Wertentwicklungen sind kein verlässlicher Indikator für die Zukunft.
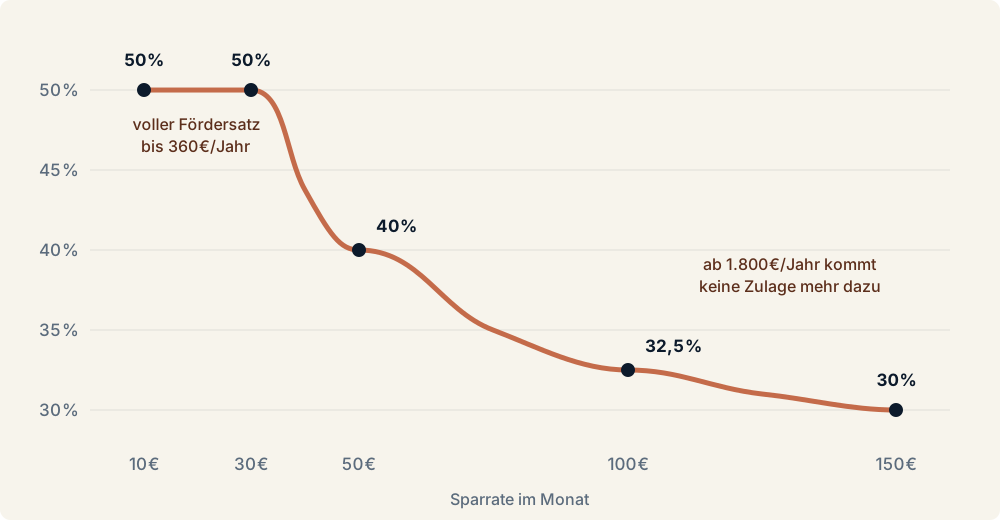
Was der Staat dazulegt: die Zahlen im Überblick
| Monatsrate | Eigenbeitrag/Jahr | Grundzulage/Jahr | Förderquote |
|---|---|---|---|
| 10 € | 120 € | 60 € | 50 % |
| 25 € | 300 € | 150 € | 50 % |
| 50 € | 600 € | 240 € | 40 % |
| 100 € | 1.200 € | 390 € | 32,5 % |
| 150 € | 1.800 € | 540 € | 30 % |
Wer unter 25 startet, bekommt einmalig 200 Euro Berufseinsteigerbonus obendrauf, und je Kind kommen bis zu 300 Euro Kinderzulage im Jahr dazu. Die Steuererstattung kommt je nach Steuersatz noch hinzu, siehe unten.
Wie viel Förderung gibt es je nach Einkommen und Kinderzahl?
Zulage und Steuererstattung zusammen hängen an zwei Größen: deinem Steuersatz und der Zahl deiner Kinder. Die Tabelle zeigt die Förderung pro Jahr bei 150 Euro Eigenbeitrag im Monat, also am Förderdeckel. Bei 45.000 Euro brutto ohne Kinder sind es 688 € im Jahr, mit zwei Kindern 1.140 €. Bei 100.000 Euro brutto ohne Kinder kommen 983 € zusammen, davon 443 € als Steuererstattung.
| Brutto/Jahr | Grenzsteuersatz | Ohne Kinder | 1 Kind | 2 Kinder |
|---|---|---|---|---|
| 25.000 € | 24 % | 544 €davon 4 € Erstattung | 840 € | 1.140 € |
| 35.000 € | 27 % | 624 €davon 84 € Erstattung | 840 € | 1.140 € |
| 45.000 € | 30 % | 688 €davon 148 € Erstattung | 840 € | 1.140 € |
| 60.000 € | 34 % | 785 €davon 245 € Erstattung | 888 €davon 48 € Erstattung | 1.140 € |
| 80.000 € | 40 % | 924 €davon 384 € Erstattung | 1.045 €davon 205 € Erstattung | 1.162 €davon 22 € Erstattung |
| 100.000 € | 42 % | 983 €davon 443 € Erstattung | 1.109 €davon 269 € Erstattung | 1.235 €davon 95 € Erstattung |
Mit Kindern steigt die Zulage um bis zu 300 Euro je Kind, die Steuererstattung sinkt dafür, weil das Finanzamt die höhere Zulage anrechnet. Deine eigene Rechnung mit Alter, Kindern und Steuersatz machst du im Rechner oben.
Wie viel Zulage bekomme ich im Altersvorsorgedepot?
Auf die ersten 360 Euro, die du im Jahr einzahlst, legt der Staat 50 Cent pro Euro drauf. Für alles darüber bis 1.800 Euro sind es 25 Cent pro Euro. Was du über 1.800 Euro hinaus einzahlst, zählt für die Zulage nicht mehr mit, deshalb liegt das Maximum der Grundzulage bei 540 Euro im Jahr. Eine einzige Schwelle gibt es: Du musst mindestens 120 Euro im Jahr selbst einzahlen, sonst entfallen Grund- und Kinderzulage komplett. Anders als bei Riester spielt dein Bruttoeinkommen dafür keine Rolle: Es zählt nur, was bei dir tatsächlich rausgeht. Praktisch heißt das: Wer klein anfängt, bekommt den besten Fördersatz. Mit 25 Euro im Monat zahlst du 300 Euro im Jahr ein und bekommst 150 Euro Zulage, also 50 Prozent auf deine Einzahlung. Mit 150 Euro im Monat sind es 540 Euro auf 1.800 Euro Einzahlung, also 30 Prozent. Der Fördersatz sinkt also, während der Betrag steigt. Stand heute gilt das ab Produktstart am 1. Januar 2027, vorher gibt es die neuen Verträge schlicht nicht.
Wie viel Steuern spare ich mit dem Altersvorsorgedepot?
Neben der Zulage gibt es einen zweiten Förderweg: Deine Beiträge bis 1.800 Euro im Jahr und die Zulage obendrauf kannst du als Sonderausgabe von der Steuer absetzen (§ 10a EStG in der Fassung ab 2027, vorher lag die Grenze bei 2.100 Euro inklusive Zulage). Das Finanzamt prüft dann automatisch, was für dich günstiger ist. Liegt der Steuervorteil über der Zulage, bekommst du die Differenz mit dem Steuerbescheid zurück. Die Zulage selbst bleibt im Depot. Ein Beispiel mit 150 Euro im Monat, ledig, ohne Kinder: Bei 22.000 Euro brutto liegt der Grenzsteuersatz bei rund 21 %, da ist die Zulage mehr wert als der Steuerabzug, eine Erstattung gibt es nicht. Bei 45.000 Euro brutto sind es rund 30 % Grenzsteuersatz und 148 € Erstattung im Jahr. Bei 80.000 Euro brutto rund 40 % und 384 €. Je höher dein Steuersatz, desto mehr lohnt sich der Abzug. Im Alter zahlst du auf die Auszahlungen dann Steuern, meist aber mit einem niedrigeren Satz als heute. Der Rechner oben ermittelt deinen Grenzsteuersatz aus der Grundtabelle 2026, du kannst ihn aber auch direkt aus deinem Steuerbescheid übernehmen.
Lohnt sich das Altersvorsorgedepot gegenüber einem normalen ETF-Depot?
Rechnerisch meistens, weil Zulagen und Steuererstattung vom ersten Jahr an mitwachsen. Im Standardfall des Rechners (Start mit 23, 100 Euro im Monat, 6 % Rendite, 0,5 % Kosten) stehen mit 67 mit Altersvorsorgedepot und angelegter Steuererstattung 291.817 €, im normalen Depot mit derselben Sparrate 208.287 €. Als Rente bis 85 sind das nach Steuern rund 1.431 € gegen 1.096 € im Monat. In heutiger Kaufkraft, bei 2 % Inflation im Jahr, entspricht das geförderte Ergebnis rund 122.096 €. Der Vorsprung schrumpft, wenn du kurz vor der Rente stehst, wenig Steuern zahlst oder im Alter einen hohen Steuersatz erwartest. Und eine Größe taucht in keiner Zahl auf: Das normale Depot kannst du jederzeit anfassen, das geförderte ist bis zur Rente gebunden. Ein paar tausend Euro Vorsprung auf dem Papier können diese Bindung wert sein. Ob sie es für dich sind, hängt daran, wofür du das Geld zurücklegst.
Riester behalten oder ins Altersvorsorgedepot übertragen?
Das hängt vor allem daran, was dein Riester-Vertrag nach Kosten noch erwirtschaftet. Ein Rechenbeispiel: 40 Jahre, 15.000 Euro Vertragswert, 100 Euro im Monat, 1,5 % Wertentwicklung im Riester-Vertrag und 5,5 % im Altersvorsorgedepot. Bis 67 kommst du beim Weiterbesparen nach altem Recht auf rund 81.845 €, wenn du den Riester ruhen lässt und neu ins Depot sparst auf rund 120.917 €, und mit Übertrag auf rund 161.525 €. Drei Regeln solltest du kennen. Erstens behält ein Bestandsvertrag das alte Förderrecht, bis du erklärst, dass das neue gelten soll, und sobald du ab 2027 einen neuen Vertrag abschließt, gilt das neue Recht für alle deine Verträge (§ 52 Abs. 50a EStG). Zweitens darf beim Übertrag der alte Anbieter höchstens 150 Euro verlangen und nach fünf Jahren Laufzeit nichts mehr, der neue höchstens 150 Euro Pauschale und keine Abschlusskosten auf das übertragene Geld (§ 1 AltZertG). Drittens endet mit dem Übertrag die Beitragsgarantie deines Riester-Vertrags, das Altersvorsorgedepot hat keine. Was dein Vertrag wirklich erwirtschaftet, steht in deiner jährlichen Standmitteilung. Den ganzen Wechsel erklären wir im Artikel Riester ins Altersvorsorgedepot wechseln.
Was kostet es, mit dem Altersvorsorgedepot zu warten?
Mehr, als die meisten schätzen, weil jedes verpasste Jahr dreifach fehlt: der eigene Beitrag, die Förderung und der Zinseszins bis zur Rente. Im Standardfall des Rechners (100 Euro im Monat, heute 23, Rente mit 67) hat, wer erst 2028 statt zum Produktstart 2027 einsteigt, mit 67 rund 16.796 € weniger im Depot und rund 82 € weniger Rente im Monat. Nach 5 Jahren Warten fehlen schon 77.198 € Vermögen und 379 € Rente im Monat. Wer beim späteren Einstieg schon 25 ist, verliert außerdem den Berufseinsteigerbonus von 200 Euro. Das sind nominale Werte. In heutiger Kaufkraft fällt jede Zahl kleiner aus, der Abstand bleibt deutlich. Die Tabelle im Rechner zeigt dir die Rechnung mit deinen eigenen Angaben.
Was ist der Berufseinsteigerbonus und wer bekommt ihn?
Der Berufseinsteigerbonus ist eine einmalige Extra-Zulage von 200 Euro, die es nur ein Mal im Leben gibt und nur für junge Sparer. Drei Bedingungen musst du erfüllen: Du hast zu Beginn des Beitragsjahres dein 25. Lebensjahr noch nicht vollendet, du bist unmittelbar zulageberechtigt, und du zahlst mindestens 120 Euro im Jahr selbst ein. Das sind 10 Euro im Monat. Unmittelbar zulageberechtigt sind Angestellte und Azubis, die in die gesetzliche Rentenversicherung einzahlen, ab 2027 auch Selbstständige und Mitglieder berufsständischer Versorgungswerke. Der Bonus kommt oben auf die normale Grundzulage drauf. Wer mit 10 Euro im Monat startet, zahlt im ersten Jahr 120 Euro ein und bekommt 60 Euro Grundzulage plus 200 Euro Bonus. Aus 120 Euro werden so 380 Euro im Depot, bevor der erste Cent Rendite geflossen ist. Der Haken ist Stand heute das Datum: Die neuen Verträge gibt es erst ab dem 1. Januar 2027, und wer bis dahin schon 25 geworden ist, kommt an die 200 Euro nicht mehr ran.
Lohnt sich mehr als 150 Euro im Monat?
Für die Förderung lohnt es sich nicht. Oberhalb von 1.800 Euro Eigenbeitrag im Jahr, also 150 Euro im Monat, kommt kein Cent Zulage mehr dazu, und auch der Sonderausgabenabzug endet bei 1.800 Euro plus Zulage. Die Grundzulage steht dann bei ihren 540 Euro und bleibt dort, egal ob du 200 oder 500 Euro im Monat einzahlst. Der Rechner oben zeigt dir dieselbe Bewegung: Die Förderquote fällt, und alles über der Grenze läuft als ungeförderter Teil mit. Ob du trotzdem mehr zur Seite legst, ist eine andere Frage. Die hängt an Kosten, Steuer, Verfügbarkeit und daran, wofür du das Geld eigentlich zurücklegst. Ein gefördertes Depot ist bis zur Rente gebunden, ein freies ETF-Depot kannst du anfassen, wenn das Leben dazwischenkommt. Was davon zu dir passt, beantwortet dir keine Tabelle und Rendite versprechen kann dir hier niemand. Wenn du schon ein Depot bespart hast und wissen willst, wie es zum neuen Fördersystem steht, ist der Depotcheck der schnellere Weg.
Kann ich das Geld auch für die eigene Immobilie nutzen?
Grundsätzlich ja, das Fördersystem behält die Wohneigentums-Option des Riester-Systems. Gefördertes Kapital lässt sich ganz oder teilweise entnehmen: für Kauf oder Bau einer selbstgenutzten Wohnung, für die Tilgung eines dafür aufgenommenen Darlehens, für Pflicht-Geschäftsanteile an einer Genossenschaft und auch für barrierereduzierende Umbauten oder eine energetische Sanierung (Quelle: § 92a EStG in der Fassung des Altersvorsorgereformgesetzes). Die Förderung bleibt dabei erhalten, besteuert wird später über das Wohnförderkonto, künftig verteilt über 5 statt 20 Jahre. Die alte Pflicht, 3.000 Euro Restkapital im Vertrag stehen zu lassen, entfällt. Ab 2028 gilt umgekehrt eine Untergrenze: Der eingesetzte Betrag muss dann mindestens 3.000 Euro betragen.
Der Punkt, an dem die meisten Vergleiche kippen: Ob dein Vertrag die wohnwirtschaftliche Verwendung überhaupt zulässt, entscheidet der einzelne Vertrag, und zwar unabhängig davon, dass das Fördersystem sie grundsätzlich vorsieht. Im Zertifizierungsgesetz steht ab 2027 nur noch, eine solche Vereinbarung sei „zulässig", und der bisher zwingende Punkt ist weggefallen. Das Einkommensteuergesetz knüpft die Entnahme ab 2028 ausdrücklich daran, dass „es die Vertragsbedingungen zulassen" (§ 1 Absatz 1 AltZertG und § 92a Absatz 1 EStG, jeweils in der Fassung des Altersvorsorgereformgesetzes; Inkrafttreten nach dessen Artikel 14). Damit hängt die Option am Durchführungsweg und am Anbieter. Ein reines Fondsdepot, eine Versicherungslösung und ein Bausparvertrag gehen damit unterschiedlich um, und es wird Angebote geben, die sie gar nicht führen. Wer mit Blick aufs Eigenheim abschließt und das vorher nicht schriftlich klärt, steht Jahre später womöglich vor einem Vertrag, der genau das nicht kann. Dann bleibt das Kapital bis zum Rentenbeginn gebunden. Diese Frage gehört deshalb in eine individuelle Bewertung vor der Unterschrift. Eine Vergleichstabelle mit Häkchen beantwortet sie nicht.
Daneben gibt es die Tilgungsförderung: Zahlst du ein Darlehen für die selbstgenutzte Wohnung ab, können diese Tilgungsraten wie normale Altersvorsorgebeiträge gefördert werden, mit denselben Zulagen wie oben im Rechner. Auch dafür gilt der Vorbehalt oben, weil die Tilgungsförderung an derselben wohnwirtschaftlichen Schiene hängt. Welcher Weg zu deiner Baufinanzierung passt und welcher Vertrag das überhaupt hergibt, rechnen wir im Gespräch durch.
Quellen
- Bundesfinanzministerium: FAQ zur Reform der privaten Altersvorsorge (Stand 23.06.2026)
- Bundesregierung: Fragen und Antworten zur reformierten privaten Altersvorsorge
- Deutscher Bundestag: Bundestag beschließt das Altersvorsorgedepot (27.03.2026)
- Gesetz zur Reform der steuerlich geförderten privaten Altersvorsorge (Altersvorsorgereformgesetz), BGBl. 2026 I Nr. 156 vom 29.05.2026
- § 32a EStG: Einkommensteuertarif und § 10a EStG: Zusätzliche Altersvorsorge
- Solidaritätszuschlaggesetz §§ 3, 4 · Sozialversicherungs-Rechengrößenverordnung 2026
Ob sich für dich das neue Depot, dein bestehender Riester oder eine Kombination aus Immobilie, freiem ETF-Depot und gefördertem Depot rechnet, hängt an Steuer, Vertrag und Lebensplanung. Genau das rechnen wir im kostenlosen Check konkret durch, bevor du irgendetwas kündigst.
Zum Einlesen: Das Altersvorsorgedepot 2027 im Überblick · Die vier Varianten im Vergleich · Depotcheck für dein bestehendes Depot