¿Qué es un ETF y por qué todo el mundo habla de ellos?
 Felipe Melo Reyes · Expat-Beratung & Investment ·Publicado el 30 de septiembre de 2026 ·5 Min de lectura
Primero lo escuchas en una junta de amigos. Después aparece en el grupo de WhatsApp del trabajo. Alguien dice “yo tengo todo en ETF” y los demás asienten. Tú también asientes, aunque no tienes muy claro de qué se trata.
Tranquilo. Le pasa a casi todo el mundo.
Aquí te lo explicamos sin enredos: qué son, de dónde salieron, cómo te hacen ganar plata y cuándo conviene pensarlo dos veces.
¿Qué es un ETF?
ETF proviene del inglés Exchange Traded Fund, que en español sería “fondo cotizado en bolsa”.
Piensa en una canasta de frutas ya armada. Comprar cada fruta por separado te tomaría tiempo y dinero. Con la canasta, te llevas un poco de todas en una sola compra. Un ETF hace lo mismo con acciones de empresas o con bonos.
El contenido de la canasta lo define una lista pública llamada índice. El S&P 500, por ejemplo, es el índice de las 500 empresas más grandes de Estados Unidos. Un ETF del S&P 500 compra esas 500 empresas y sigue sus resultados de cerca. Con una sola compra eres dueño de una pequeña parte de Apple, de Coca-Cola y de 498 empresas más.
Resumen:
- Un ETF es una canasta con muchas inversiones adentro. Compras una parte de la canasta y con eso inviertes en todas.
- Cuesta poco, pero tiene costos, y su valor sube y baja. Funciona mejor si le das tiempo.
- Existen miles de ETF. El que te conviene depende de tus metas, de tu plazo y de los impuestos de tu país.
Una idea con más de 30 años
Los ETF parecen una novedad, pero llevan bastante tiempo en el mercado.
El primero nació en 1990, en Canadá, y seguía a las 35 acciones más importantes de la bolsa de Toronto. Tres años después apareció en Estados Unidos el SPY, que replica al S&P 500. Es el ETF más antiguo que sigue funcionando y hoy es uno de los más grandes del mundo.
Pasaron varios años casi sin que nadie los mirara. A fines de los noventa los inversionistas empezaron a prestarles atención, y las grandes gestoras siguieron este impulso.
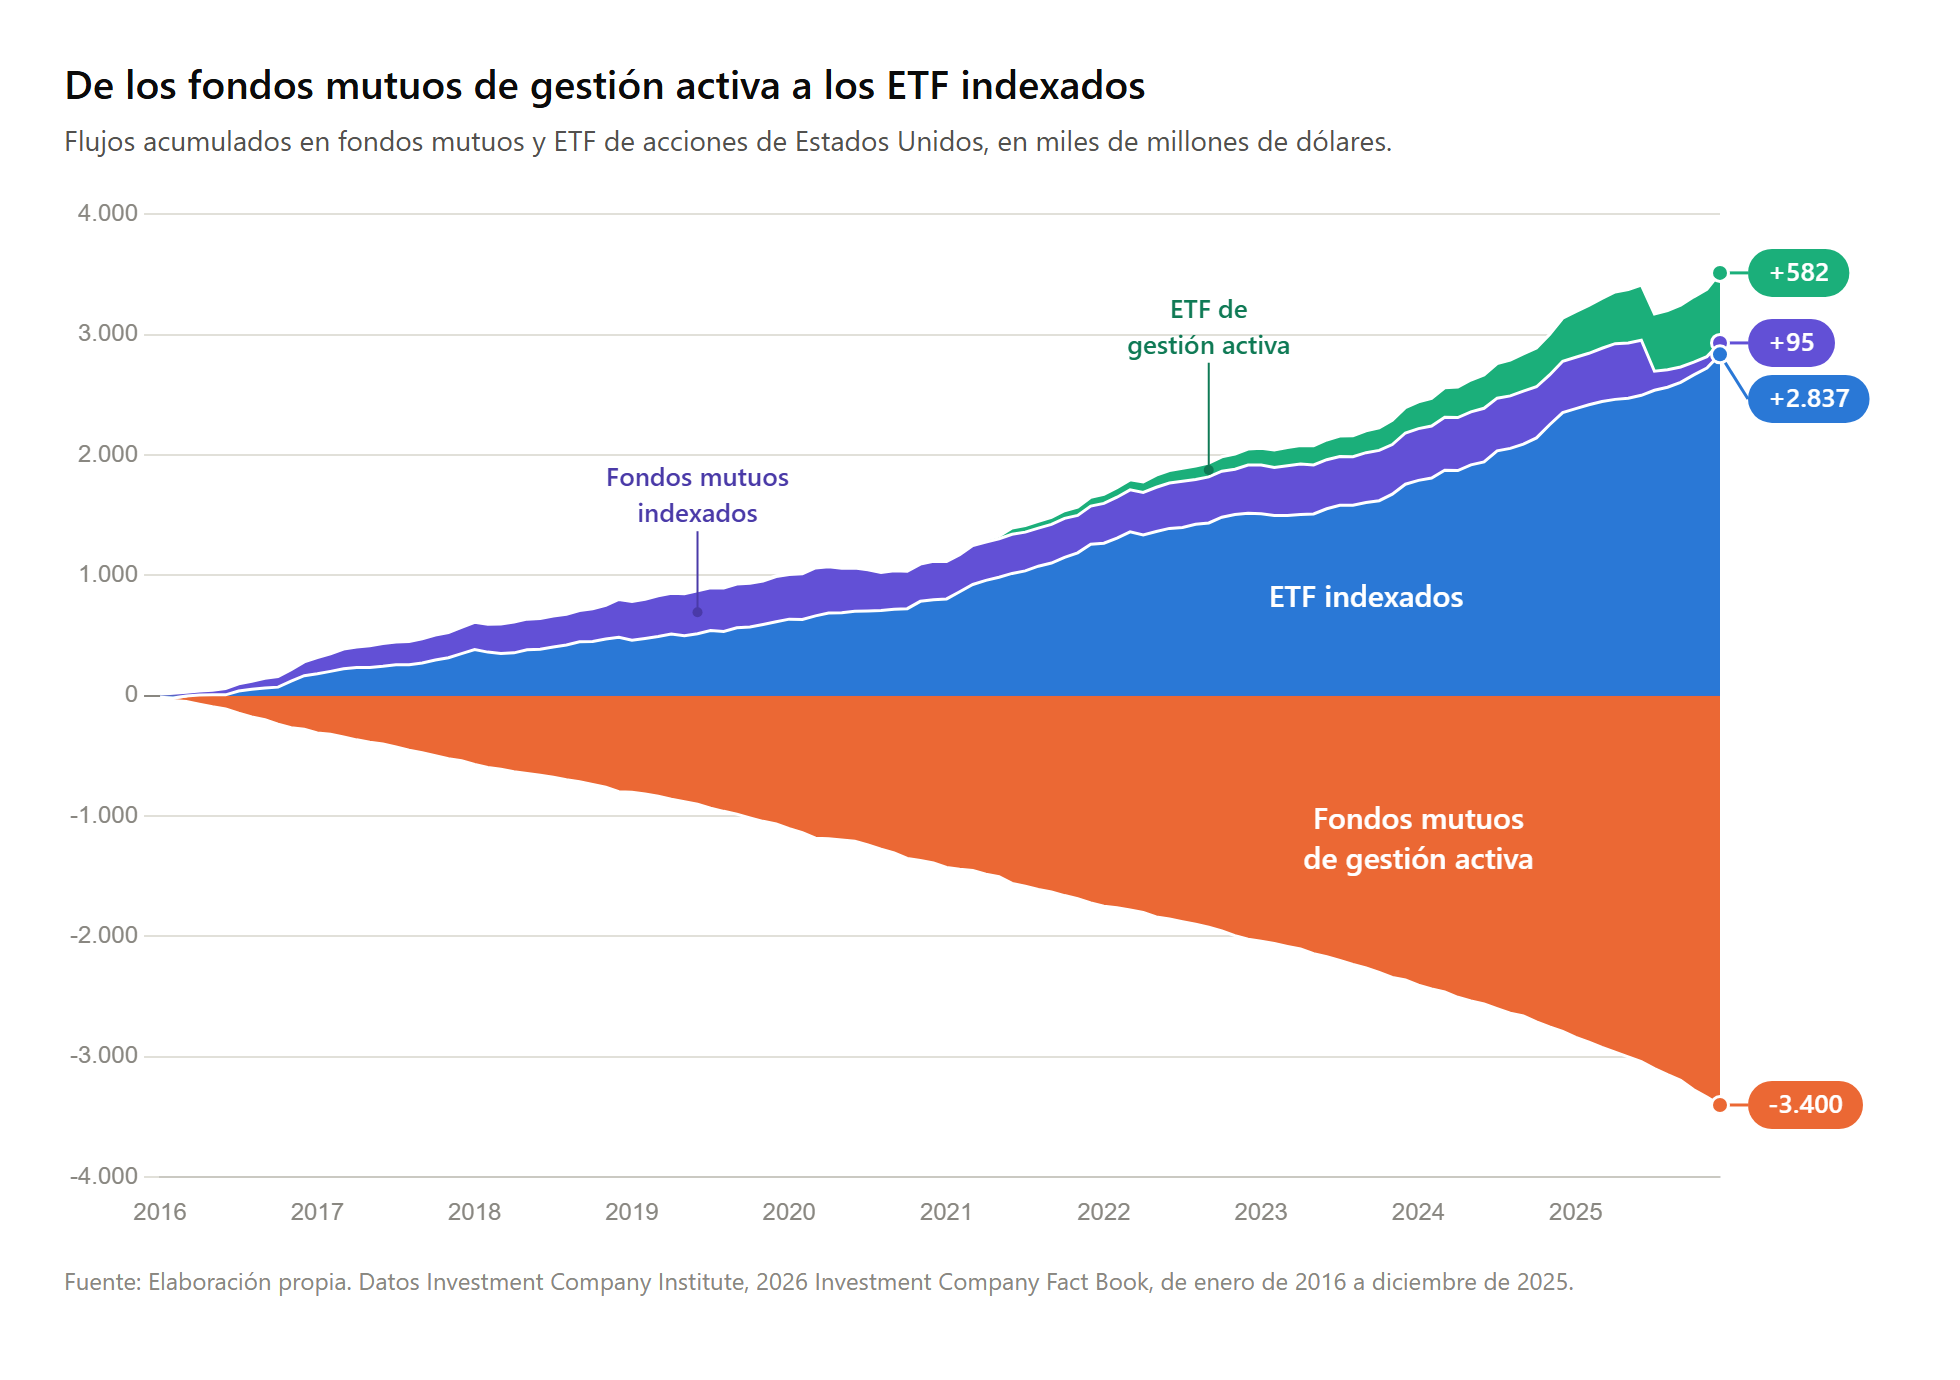
Desde entonces no han parado de crecer y el dinero se ha movido en una dirección clara.
Por un lado están los fondos mutuos de gestión activa: un equipo de expertos elige en qué invertir y cobra por ese trabajo. Por el otro, los ETF indexados: siguen un índice sin que nadie elija, y cobran menos.
Entre 2016 y 2025, desde los fondos mutuos de gestión activa de acciones de Estados Unidos salieron cerca de 3,4 billones de dólares. A los ETF accionarios entró casi la misma cantidad, y la mayor parte fue a los ETF indexados.
¿Cómo funciona un ETF?
La mayoría son ETF indexados. Tratan de entregarte la rentabilidad de su índice, menos una pequeña comisión por hacer ese trabajo.
Su gracia es que cotizan en bolsa y tienen precio en vivo durante todo el día. Sí, como una acción. Sabes a cuánto compras en el momento en que das la orden. Un fondo mutuo, en cambio, tiene un solo precio al día: das la orden sin conocerlo, y se calcula después del cierre.
Al comprar, quedas invertido de inmediato en todo lo que hay dentro de la canasta. Si hubieras comprado aquel primer ETF canadiense, habrías sido dueño, desde ese instante, de una parte de las 35 acciones más importantes de la bolsa de Toronto.
¿De dónde salen las cuotas?
Detrás hay un mecanismo un poco más complejo. Cuando entra plata nueva a un ETF, una institución autorizada compra las acciones de la lista y se las entrega al fondo. A cambio, el fondo crea cuotas nuevas. Cuando la plata sale, el camino es el inverso: las cuotas se eliminan y las acciones se venden.
A ti no te cambia nada en el día a día. Sirve saberlo por una razón: ese ir y venir mantiene el precio del ETF pegado al valor real de su canasta.
Un dato para quienes invierten desde Europa: los ETF que encuentras aquí suelen estar registrados en Irlanda o Luxemburgo. Siguen los mismos índices que los estadounidenses, como el S&P 500, pero son fondos distintos.
Dos formas de armar la canasta
- Física: el fondo compra las acciones de la lista. Es la forma más común y la más fácil de entender.
- Sintética: el fondo firma un contrato con un banco, que le paga el resultado de la lista. Funciona, pero depende de que ese banco cumpla.
De acciones o de bonos
- Un ETF accionario tiene más potencial de crecer y también más subidas y bajadas. Este sube y baja es llamado técnicamente volatilidad.
- Un ETF de bonos les presta dinero a gobiernos o empresas, y a cambio ellos lo devuelven con intereses. Se mueve menos, aunque también puede bajar, sobre todo cuando suben las tasas de interés.
Muchas personas combinan ambos. La proporción adecuada depende de ti, y es una de las primeras cosas que vemos en una asesoría.
¿Y los dividendos?
Las empresas de la canasta reparten parte de sus ganancias. Con esa plata, el ETF hace una de dos cosas:
- Te la entrega cada cierto tiempo. Son los ETF de distribución.
- La reinvierte por ti dentro del fondo. Son los ETF de acumulación.
El que tomes depende de tu perfil de inversionista y objetivos.
¿Cómo ganas dinero con un ETF?
Ganas de dos maneras:
- El valor de la canasta sube cuando a las empresas les va bien.
- Recibes los dividendos, en tu cuenta o reinvertidos dentro del fondo.
Qué puedes esperar
Nadie conoce el futuro y quien te prometa una cifra te está engañando, pero la historia sí da una referencia. Entre 2004 y 2025, el SPY, el mismo ETF de 1993, rindió en promedio cerca de 10,6% al año. El ETF AGG de renta fija (bonos) de Estados Unidos rindió cerca de 3,1% al año.
En 22 años, mil dólares en el primero se convirtieron en cerca de 9.200. En el segundo, en cerca de 2.000.
Durante esos mismos 22 años, un depósito a plazo en Alemania (Festgeld) acumuló cerca de 35% y una cuenta de ahorro (Spareinlagen) cerca del 25%, mientras la inflación acumulada alcanzó un 55%.
Ese promedio esconde un camino con baches. Mira el gráfico: cada franja gris es una crisis.
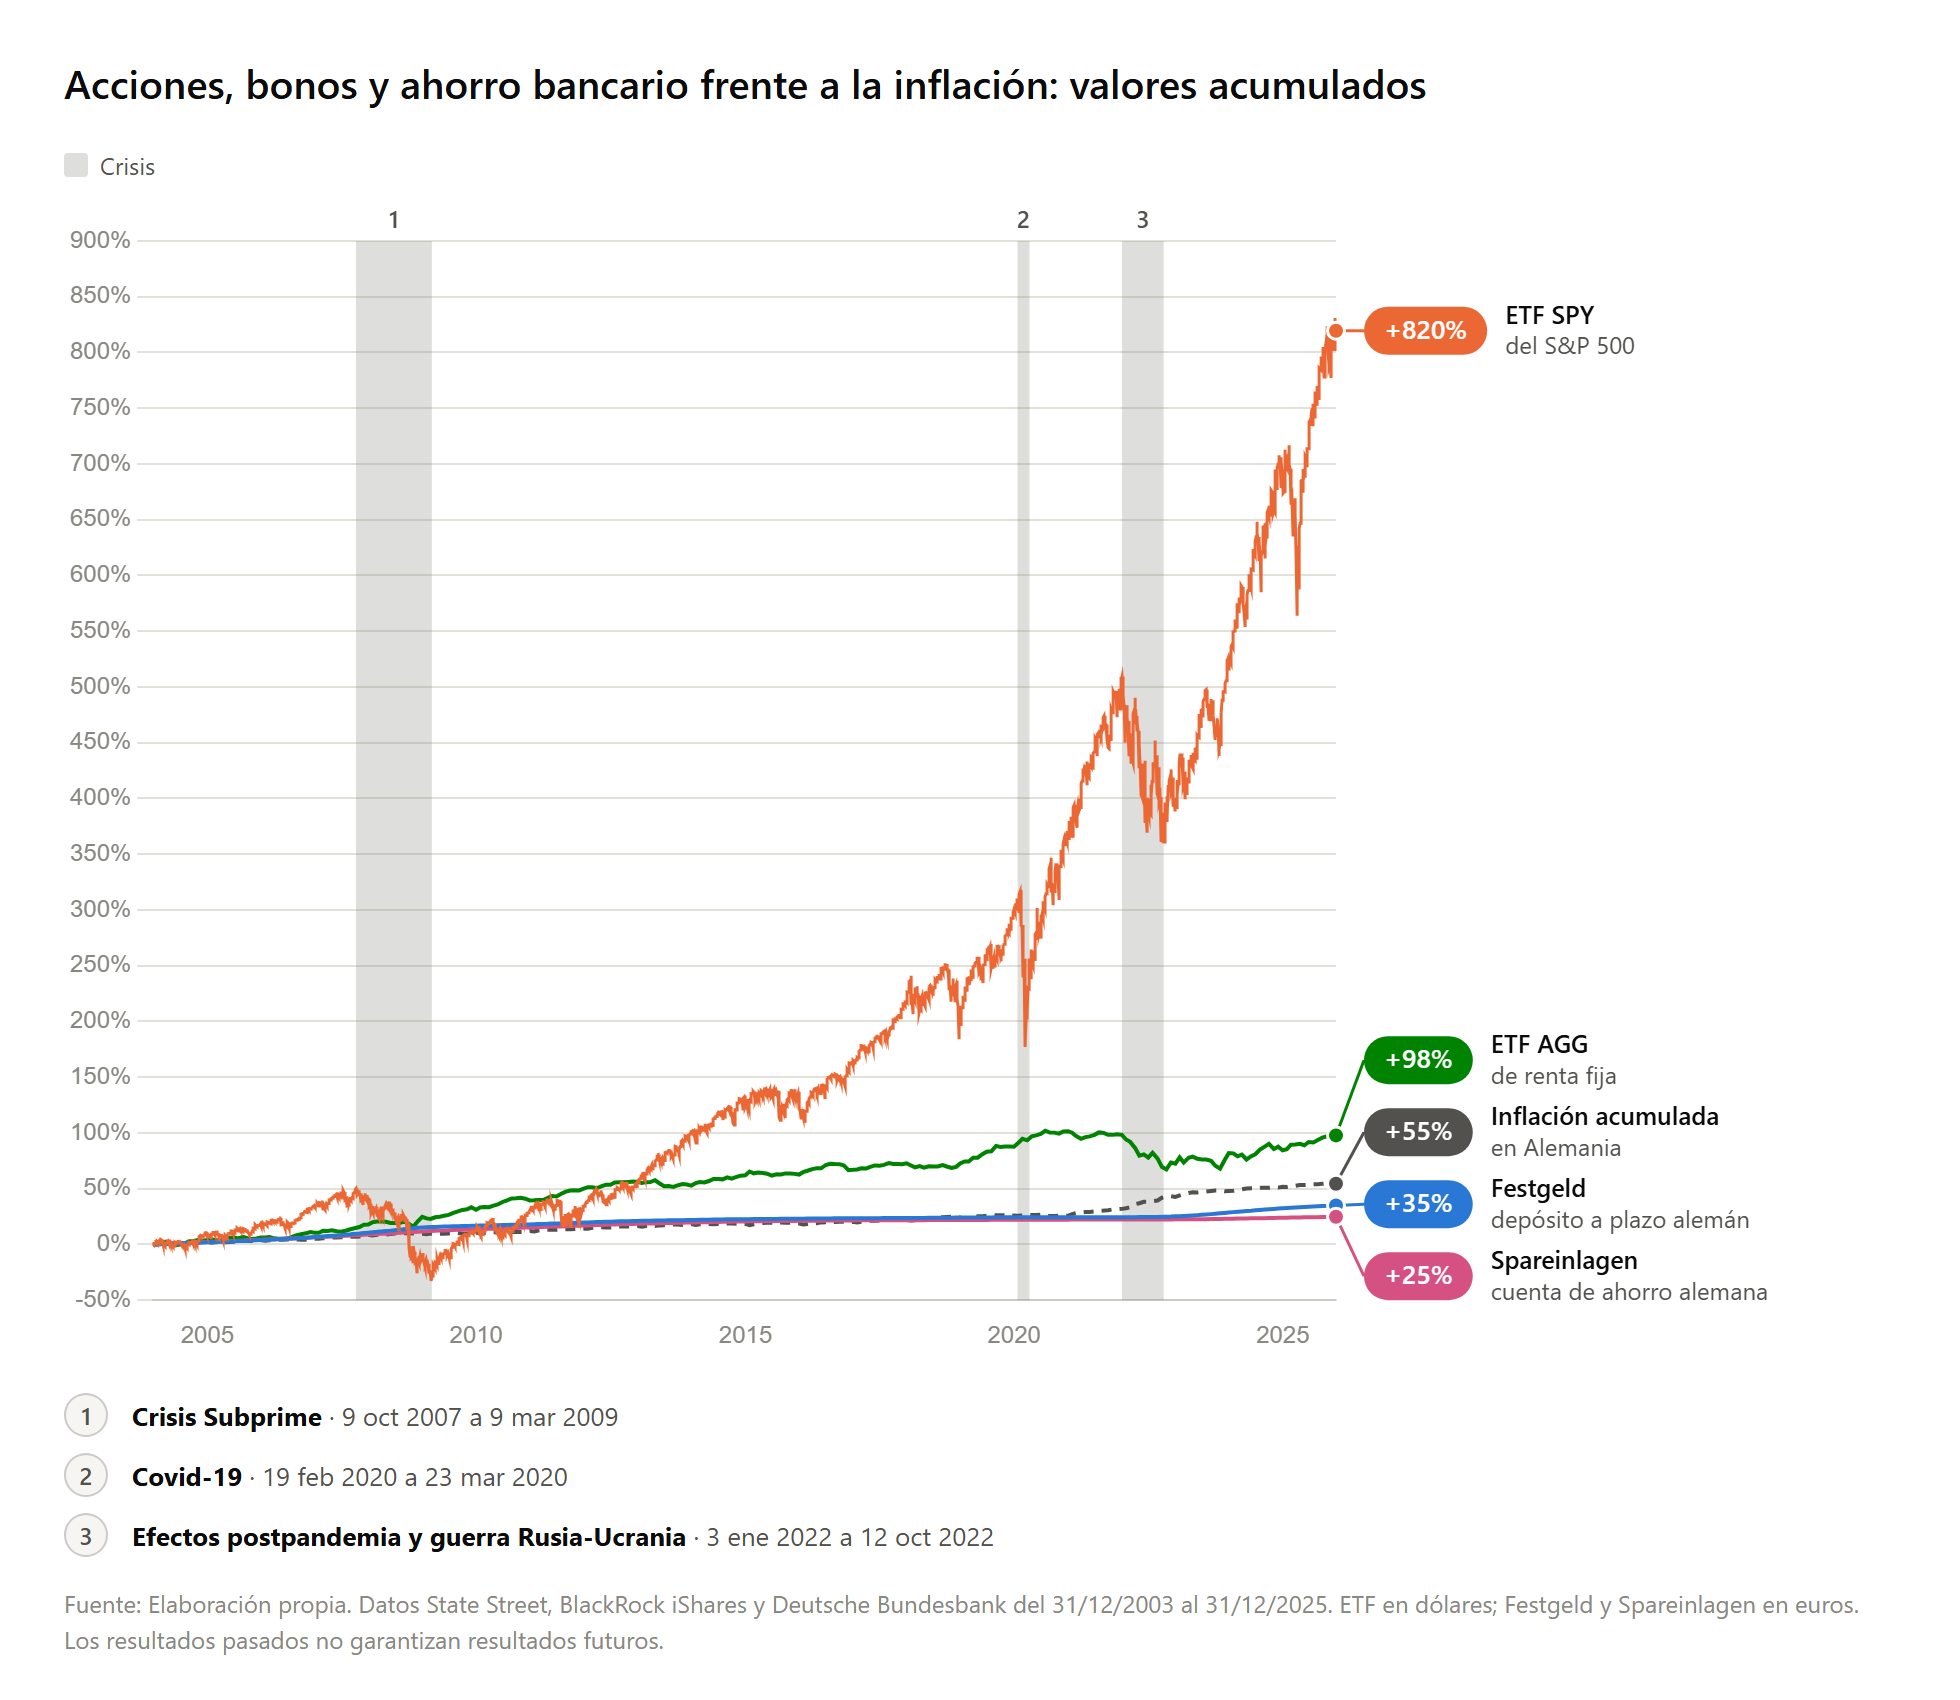
Fíjate en la línea punteada. En esos 22 años, los precios en Alemania subieron cerca de 55%. El depósito a plazo y la cuenta de ahorro crecieron menos que eso. Quien tuvo su plata ahí terminó con más euros, pero esos euros compran menos que antes. Eso no los hace malos. Es el lugar correcto para el fondo de emergencia y para el dinero que vas a necesitar pronto. El problema aparece cuando se usa para metas de largo plazo.
Quienes mantuvieron su inversión durante la caída recuperaron lo perdido en los años siguientes. No te olvides de que el mercado siempre se recupera. Por eso el tiempo es tu mejor aliado. Para un ETF accionario, piensa en 7 años o más.
No pongas todos los huevos en la misma canasta
Un ETF global reparte tu dinero entre más de mil empresas de muchos países. Si a una le va mal, las demás compensan. Esto se llama diversificación.
Los ETF de un solo país o de un solo sector, como el de la inteligencia artificial, concentran la inversión. Pueden subir mucho y caer igual de fuerte. Tiene sentido si va a ser una parte pequeña de tu inversión.
| Puedes elegir según | Por ejemplo |
|---|---|
| Tipo de inversión | Acciones, bonos u otras clases de activos |
| Lugar | Estados Unidos, Europa, Latinoamérica, Asia, el mundo |
| Sector | Tecnología, salud, consumo, etc |
| Nivel de riesgo | Menor en los globales, mayor en los de un solo tema |
¿Por qué se pusieron de moda?
Si existen desde hace más de 30 años, ¿por qué ahora se te aparecen en todos lados? Hay cuatro razones.
- Cuestan poco. Un ETF indexado estándar cobra entre 0,03% y 0,30% al año. Otros más especializados pueden llegar al 1% o un poco más, pero no es lo típico. Muchos fondos mutuos de gestión activa cobran más de 1%. En 20 años, esa diferencia resta una cantidad importante de tu bolsillo o a tu pensión.
- A la gestión activa le cuesta ganarles. Los informes SPIVA de S&P Dow Jones Indices muestran que, en plazos de 15 años, casi nueve de cada diez fondos mutuos de gestión activa en Estados Unidos rindieron menos que su índice después de cobrar comisiones.
- Son fáciles de usar. Empiezas con montos pequeños, diversificas desde el primer día y sabes lo que tienes, porque la lista de inversiones del fondo es pública. El fondo se actualiza solo cuando cambia la lista de empresas.
- Los impuestos pueden jugar a tu favor. Cambian según tu país y según el país donde está registrado el ETF. Alemania tiene un tratamiento fiscal favorable para estos instrumentos. Aquí una buena elección te ahorra dinero durante años.
¿Cuánto cuesta?
Invertir en ETF es barato, pero tiene, como todo en la vida, sus costos. Conviene conocerlos antes de empezar:
- El costo anual del fondo. Lo verás con la sigla TER. No te llega una cuenta: el fondo lo descuenta de a poco, todos los días, del valor de tu inversión. Por eso la rentabilidad que ves ya viene con ese costo restado.
- La comisión de intermediación, que varía según la institución.
- El cambio de moneda, si es que el ETF está en una moneda distinta a la tuya.
¿Qué riesgos tiene?
- El valor baja a veces. Un ETF de renta variable (acciones, índices) puede perder 30% o incluso 50% en un periodo de crisis (2008). Es parte del camino, pero también una oportunidad para invertir aún más.
- La concentración. Mientras menos empresas o países tenga, más fuerte se siente una caída.
- El tipo de cambio. Tu ETF puede subir en dólares y bajar en tu moneda. Esto se llama riesgo de tipo de cambio, más conocido como riesgo de FX (foreign exchange).
- Los nervios. Vender por miedo en plena caída es el error más caro, porque convierte una baja temporal en una pérdida real. Entender tu inversión es vital.
Ese último riesgo depende de ti y es el más fácil de reducir. Un plan claro, armado antes de la tormenta, te ayuda a mantener la calma.
¿Por qué Estados Unidos pesa tanto?
En la mayoría de los índices, las empresas más grandes ocupan más espacio en la canasta. El tamaño se mide con una multiplicación:
| Valor bursátil = número de acciones × precio de cada acción |
Muchas de las empresas más grandes del mundo son estadounidenses, y por eso ocupan tanto espacio en los ETF globales.
¿Convienen siempre?
Todo bien con los ETF. Pero elegir entre miles da trabajo.
Dos ETF que siguen la misma lista de empresas pueden diferir en costo, tamaño e impuestos. A eso súmale las preguntas de fondo: cuánto riesgo tomar, por cuánto tiempo, cuánta plata poner y cuándo reordenar la cartera. Compararlo todo toma tiempo si recién empiezas.
Tampoco son la única opción. Un fondo mutuo de gestión activa puede servirte si buscas un mercado más específico. Si estás considerando uno, compara su rendimiento después de comisiones con el de un ETF indexado similar.
Tu siguiente paso
Ya conoces lo esencial. Solo falta resolver cuánto invertir, en cuáles ETF, con qué mezcla y cómo hacerlo de forma eficiente.
En una asesoría revisamos tus metas, tu perfil de inversionista, tu presupuesto y armamos un plan a tu medida, como un sastre confecciona un traje.
Este artículo es educativo y no constituye una recomendación de inversión. El valor de las inversiones puede subir o bajar, y los resultados pasados no garantizan resultados futuros.
Wenn du deine eigene Situation in Ruhe besprechen willst: wir melden uns bei dir.